


pg模拟器试玩在线:同日四新股两破发港股IPO进入分化时代
来源:pg模拟器试玩在线 发布时间:2026-10-01 04:00:43
9月29日,罗博特科、景旺电子、彤程新材、本末科技四只新股同日挂牌。
四只新股开盘三只破发,到收盘,罗博特科、彤程新材仍趴在发行价以下,唯一从头涨到尾的是做机器人的本末科技。
破发阵营内部也“冷热不均”。景旺电子低开近7%之后被资金一路买回,涨超10%;彤程新材却跌了整整一天。
IPO的热度还在,但“新股必涨”的时代,看起来先一步结束了。
那么,是什么影响了上市首日的涨跌?机会,藏在哪些地方?
根据德勤统计,2026年前三季度,港股共有116只新股上市,融资额约3879亿港元,同比增长112%。
新股供给从年初的“稀缺筹码”,变成了三季度的“批量上架”,9月29日四锣齐鸣,只是这轮供给洪峰的一个缩影。
供给变多,资金的选择权就变大。四只新股的分化,展现得明明白白。
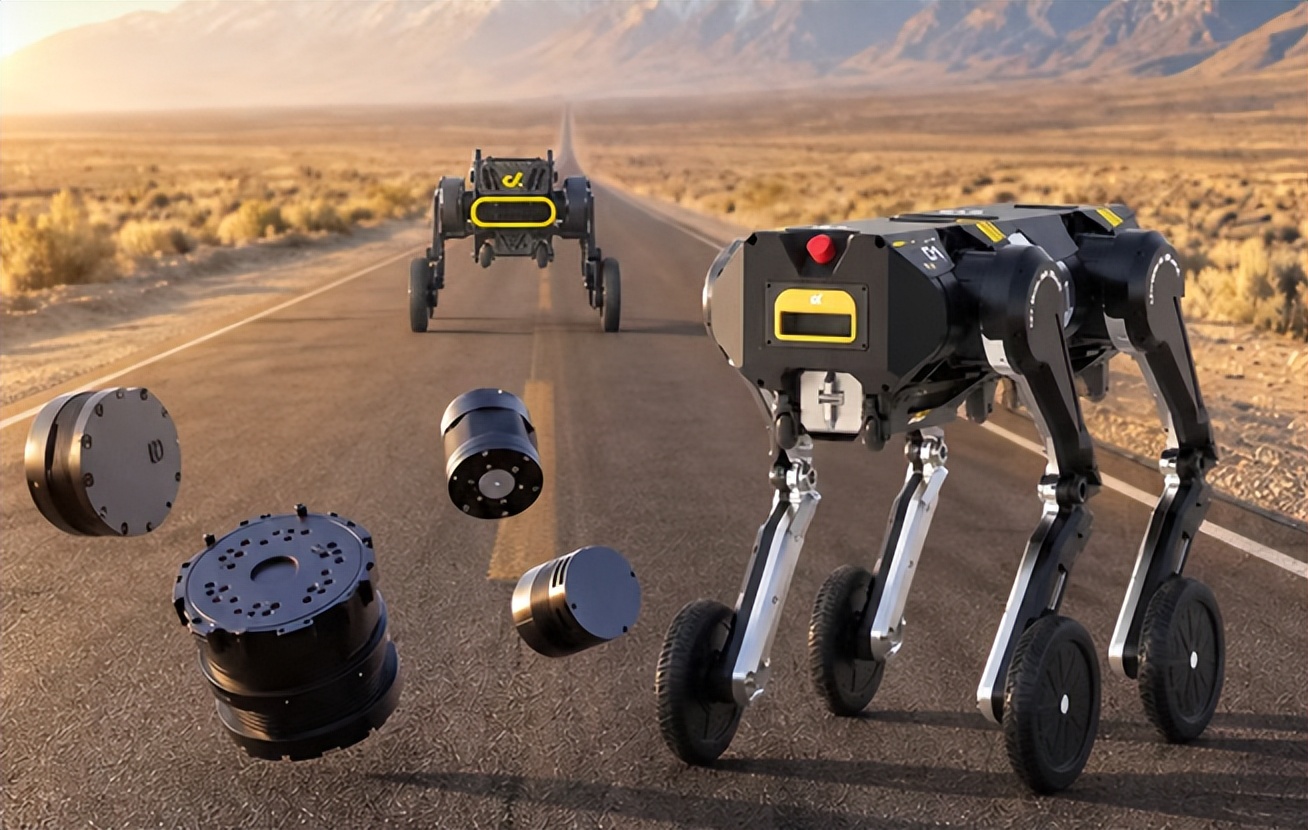
从头涨到尾的本末科技,走18C特专科技通道上市,没有A股价格作参照,估值支撑来自稀缺叙事。
根据弗若斯特沙利文数据,按2025年收入计,本末科技在中国消费机器人直驱动力模组市场的份额达61.1%,是全球唯一出货量突破500万套的玩家,身后还站着“硬科技教父”李泽湘。招股阶段,香港公开发售超购约208倍。
这类公司有一套约定俗成的定价规则:H股发行价对着A股折价,折价就是留给证券交易市场的水位。
根据招股文件,罗博特科、景旺电子、彤程新材的H股发行价,较各自A股折价均超过30%。
罗博特科是一家很成熟的供应商。做了十几年光伏电池片自动化设备,2019年起分步收购德国硅光设备商ficonTEC,2025年5月完成全资控股,转型做硅光器件的高精度组装和测试设备。根据灼识咨询数据,按2025年收入计,其硅光智能制造设备排名全球第一,客户名单里有英特尔、英伟达、台积电。
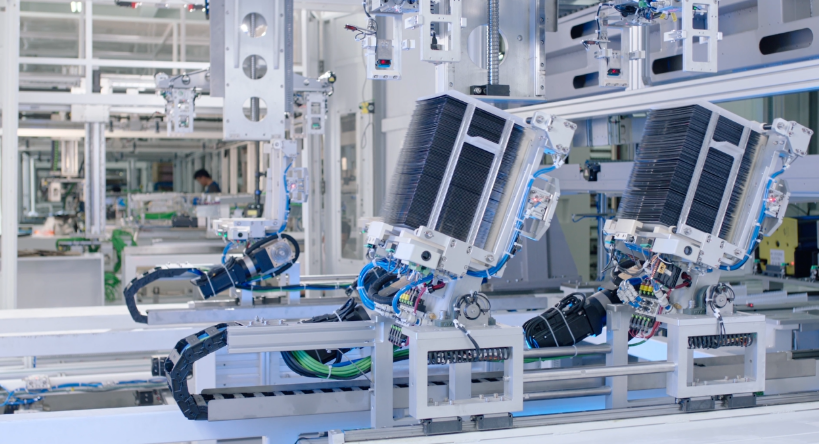
但2025年公司营收9.5亿元、同比下滑14.14%,归母净利润亏损6644万元。光伏老主业收入腰斩,硅光新主业收入增长近8倍、占比升至46%,仍填不上缺口,收购还留下16.61亿元商誉。
而A股给它的定价是千亿市值,市销率一度超过70倍,H股发行价还定到436港元,港股历史第五高的新股发行价。
类似的,彤程新材是全球最大的轮胎用特种酚醛树脂供应商,这块现金牛贡献了近七成收入,撑起估值想象的是第二曲线,控股的北京科华,在国内半导体光刻胶市场的销售额位列本土供应商第一,2025年公司ArF光刻胶营收增长超过800%。
但彤程新材成长性也差点意思。根据年报,2025年公司营收34.29亿元、同比增长4.85%,归母净利润5.63亿元、增长8.86%。
A股愿意为国产替代的故事提前付费,港股资金的算法更直接,H股折价40%,买一家年增长10%左右的公司,水位够不够?
相比前面两家,同为“A+H”的景旺电子,走出了完全相反的曲线%之后被一路买回,涨超10%。
作为全世界汽车PCB领域的龙头,景旺电子显然受到了更多追捧。香港公开发售超购94.25倍,一手中签率仅3%,上市首日即调入港股通,基石投资者里还坐着产业链上的中际旭创。买它的人和它的生意在同一个圈子里,破发的价格自然有人接。
同样的“A+H”标签,市场已开始逐个称重,砝码是公司自身想象力,所处产业的成长性。
纵观2026年以来的新股首日涨幅榜,实际上的意思就是一张产业热度图。
其中,做AI光算力的曦智科技首日大涨383.62%,创近八年新股首日涨幅纪录,极视角、剂泰科技、MINIMAX、傅里叶的涨幅也全部翻倍,分别覆盖AI视觉、AI制药、大模型和机器人。
“A+H”板块内部涨势较好的几乎都是半导体,芯碁微装首日涨103.77%,澜起科技涨63.72%,胜宏科技和圣邦股份涨约五成,清一色半导体产业链。
认购端更夸张,年内认购倍数前二十的新股几乎被机器人和AI公司包场,做并联机器人的翼菲科技拿到超过1.4万倍认购。
打新资金的主线年的“新消费”整体迁移到“新智造”。
冷的一端也很有意思,有产业趋势背书的新股被疯抢,讲不出增长逻辑的公司,连首日都撑不过去。
传统制造和消费类新股定价温和,破发最多;18A生物科学技术内部极端分化,线%,创下年内新股首日最大跌幅。
看清楚谁受欢迎,就明白了今天4只新股分化的根本原因。
首先,新一轮IPO浪潮后,资金就像水闸突然开闸,洪水一泻而下,之后水流变缓。
根据德勤统计,目前还有超过600宗上市申请在处理中,供给洪峰远未见顶。筹码不再稀缺,资金自然从抢变成挑。
2025年8月,港交所推行了被称为“27年来最全面”的IPO定价机制改革:发行人可以再一次进行选择不设回拨的机制B,建簿配售保留机构最低份额,核心目标就是把定价权从散户情绪手里交还给机构。
金融学对IPO抑价有个经典解释:信息不对称越大,发行折价越深。
港股过去的“首日红包”,是发行人为不确定性支付的保险费;改革之后,机构在定价阶段就把水位谈完了。
第三层是流动性。根据浦银国际测算,2026年港股约有1.6万亿至1.7万亿港元限售股解禁,其中9月单月超过5300亿港元,占全年32.6%,是解禁最高峰。
同一时点,美联储9月宣布加息25个基点,市场预期后续继续收紧。
一级市场抽水、解禁盘放水、外部流动性收紧,三件事撞在同一个月。德勤的统计显示,9月上市的7只新股中,5只首日破发。
供给、制度、流动性,港股IPO情绪溢价退潮,结构在换挡。
可以预见,随着港股承接完这轮国内公司上市热潮,投资者选择面变大,会更看重公司本身的成长性。而这份成长预期,与一份更大的“产业密码本”息息相关。
内地公司赴港潮的未来:市场成为更公平的“称重机”
“十五五”时期将加快打造集成电路、航空航天、智能机器人等新兴支柱产业,培育“人工智能+”“机器人+”等重大应用场景。
把这份产业目录和今年的新股涨幅榜放在一起看:AI算力有曦智科技,机器人有本末、傅里叶、乐动、翼菲,半导体国产替代有芯碁微装、澜起、胜宏。
港股市场正在成为中国科技公司资本化的中心和全球化的前哨。
A股股权融资节奏收紧,港股18C通道为特专科技公司开了快速通道,最符合国家产业方向的一批公司,集体选择了香港。根据德勤统计,前三季度“先A后H”上市的新股共38只,占总融资额近七成。
这意味着,港股未来的硬科技定价地位,是资产供给结构决定的。
定价的两头,一头是全球资本。要配置中国硬科技资产,港股几乎是最顺的通道。
另一头是内地资金,几乎全程参与。根据Wind统计,2025年南向资金净流入约1.4万亿港元,创港股通开通以来的年度纪录。而景旺电子、彤程新材上市首日即调入港股通,内地资金和新股的连接,从过去的滞后半年变成了首日直通。
景旺破发之后能被一路买回,起支撑作用的很大程度上就是这一个通道里的钱。
也正因为港股要当中国科技的定价窗口,定价就必须可信。一个新股只涨不跌的市场,恰恰留不住需要公允定价的长线资金。
智谱是最好的例子:1月8日上市,首日涨幅在当月新股里毫不起眼。此后四个多月,区间最大涨幅却超过16倍。
定价最终会回归产业逻辑。真正的称重,发生在上市之后。
接下来,这场资本盛宴还在继续。根据德勤预计,四季度还有3至4只融资额百亿级的超大型新股待发,全年融资额有望达到4800亿港元,挑战2010年4495亿港元的历史纪录。
但对投资者,打新要更加理解产业逻辑。正如格雷厄姆说,市场短期是投票机,长期是称重机。投票机给的溢价在退,称重机给的分化在来。
带着“中国科技、中国智造”标签的新股不再必然受追捧,港股投资者有了慢慢的变多的选择,市场正在像过去几十年的纳斯达克一样,孕育更有成长性的未来。
 粤公网安备 pg模拟器试玩在线